قسط بندی مهریه زمانی مطرح میشود که مرد براساس قانون به پرداخت مهریه محکوم شده، اما توان پرداخت یکجای آن را ندارد. در چنین شرایطی، تنها ادعای ناتوانی مالی کافی نیست و زوج باید از مسیر قانونی، اعسار خود از پرداخت یکجای محکومبه را مطرح کند. اگر دادگاه پس از بررسی درآمد، اموال و شرایط مالی او اعسار را بپذیرد، میتواند برای پرداخت مهریه مهلت تعیین کرده یا آن را تقسیط کند.
میزان پیش پرداخت و اقساط مهریه برای همه افراد یکسان نیست. برخلاف تصور رایج، قانونی وجود ندارد که مثلا برای هر میزان مهریه، تعداد مشخصی سکه به عنوان پیش قسط و تعداد ثابتی برای هر ماه تعیین کرده باشد. به همین دلیل، پاسخ به سوالهایی مانند «چطور مهریه را قسطی کنیم؟» یا «مهریه ماهی چند سکه قسط بندی میشود؟» به شرایط همان پرونده بستگی دارد. در ادامه این مقاله از مستروکیل درباره قسط بندی مهریه، شرایط آن و مراحل پرداخت صحبت میکنیم تا به اطلاعات لازم درباره این موضوع برسید.
قسط بندی مهریه دقیقا به چه معناست؟
قسط بندی مهریه به این معنا نیست که بخشی از مهریه حذف یا بخشیده میشود. اصل بدهی باقی میماند؛ اما دادگاه به دلیل احراز ناتوانی زوج از پرداخت یکجای آن، نحوه پرداخت را متناسب با توان مالی وی تنظیم میکند.
طبق ماده 11 قانون نحوه اجرای محکومیتهای مالی، اگر اعسار شخص ثابت شود و دادگاه تشخیص دهد که وی توان پرداخت بدهی به صورت اقساطی را دارد، میتواند حکم تقسیط صادر کند. در تعیین اقساط نیز میزان درآمد و معیشت ضروری مدیون باید در نظر گرفته شود.
بنابراین تقسیط بیشتر به «نحوه پرداخت» مربوط است، نه میزان حق زوجه. در پروندههایی که درباره اعسار، اموال قابل توقیف یا میزان اقساط اختلاف جدی وجود دارد، دریافت مشاوره از بهترین وکیل مهریه در تهران میتواند به انتخاب مسیر حقوقی مناسب کمک کند.
شرایط قسط بندی مهریه چیست؟
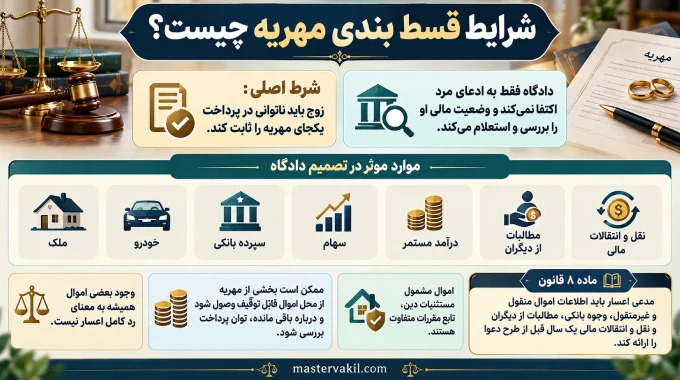
اولین شرط برای آنکه با قسط بندی مهریه موافقت شود، این است که زوج ثابت کند توان پرداخت مهریه بهصورت یکجا را ندارد. البته دادگاه فقط به گفته مرد در این باره توجه نمیکند و از مراجع مختلف برای استعلام وضعیت مالی مرد اقدام میکند. ملک، خودرو، سپرده بانکی، سهام، درآمد مستمر، مطالبات از اشخاص دیگر و نقل و انتقالات مالی ممکن است در تصمیم دادگاه موثر باشند.
وجود بعضی اموال نیز لزوما به معنای رد کامل اعسار نیست. ممکن است بخشی از بدهی از محل اموال قابل توقیف وصول شود و توان زوج برای پرداخت باقی مانده مورد بررسی قرار گیرد. همچنین اموالی که در محدوده مستثنیات دین قرار میگیرند، تابع مقررات متفاوتی هستند.
ماده 8 قانون نحوه اجرای محکومیتهای مالی، مدعی اعسار را مکلف کرده است اطلاعات مربوط به اموال منقول و غیرمنقول، وجوه بانکی، مطالبات از دیگران و نقل و انتقالات مالی یک سال قبل از طرح دعوای اعسار را ارائه کند.
قانون جدید تقسیط مهریه در سال 1405 چه میگوید؟
یکی از مهمترین ابهامات کاربران درباره قانون جدید تقسیط مهریه، خبرهایی است که درباره «مهریه 14 سکه» منتشر شده است.
تا 15 مهر 1405، طرح اصلاح قانون نحوه اجرای محکومیتهای مالی و برخی احکام مربوط به مهریه هنوز به قانون لازمالاجرا تبدیل نشده است. مجلس تغییراتی از جمله محدود کردن بخشی از ضمانت اجرای مهریه به 14 سکه را تصویب کرده بود؛ اما شورای نگهبان به این بخش ایراد وارد کرد و اعلام شد که توانایی یا ناتوانی مالی بدهکار باید معیار اصلی باشد، نه صرفا یک عدد ثابت. طرح برای اصلاح به مجلس بازگشته است.
بنابراین در شرایط فعلی، عبارتهایی مانند «مهریه به 14 سکه کاهش پیدا کرده» یا «زن فقط میتواند 14 سکه مطالبه کند» صحیح نیست.
براساس ماده 22 قانون حمایت خانواده، مقررات فعلی همچنان عدد 110 سکه تمام بهار آزادی یا معادل آن را در زمینه ضمانت اجرای وصول مهریه مطرح میکند و درباره مازاد بر آن، ملائت یا توانایی مالی زوج اهمیت دارد. این عدد سقف اصل مهریه نیست؛ یعنی اگر در عقدنامه 200 یا 500 سکه درج شده باشد، حق زن نسبت به باقی مهریه صرفا به دلیل بیشتر بودن از 110 سکه از بین نمیرود.
چطور مهریه را قسطی کنیم؟
برای پاسخ به سوال چطور مهریه را قسطی کنیم باید ابتدا میان «مطالبه مهریه» و «درخواست اعسار» تفاوت قائل شد. زمانی که مهریه مطالبه و اجرائیه صادر شده است، مردی که توان پرداخت یکجای محکومبه را ندارد باید دادخواست اعسار مطرح کند.
طبق ماده 3 قانون نحوه اجرای محکومیتهای مالی، اگر محکومعلیه تا 30 روز پس از ابلاغ اجرائیه، همراه با ارائه صورت اموال خود دعوای اعسار را مطرح کند، تا زمان رسیدگی به اعسار و با رعایت شرایط قانونی، حبس نمیشود.
پس از ثبت دادخواست، دادگاه وضعیت مالی فرد را بررسی میکند. درآمد، شغل، اموال، هزینههای ضروری زندگی، افراد تحت تکفل و بدهیهای قابل اثبات میتوانند در این مرحله اهمیت داشته باشند.
اگر دادگاه اعسار را بپذیرد، نحوه پرداخت مشخص میشود. ممکن است دادگاه پرداخت اولیهای تعیین کرده و سپس باقی مهریه را به صورت ماهانه، چندماهه یا در فواصل دیگری قسط بندی کند. اگر اعسار اثبات نشود، زوج باید براساس حکم و مقررات اجرای محکومیت مالی اقدام کند.
مدارک لازم برای دادخواست اعسار و تقسیط مهریه
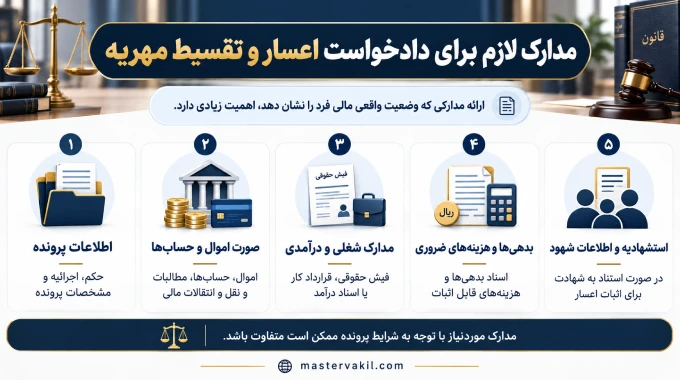
مدارک موردنیاز با توجه به وضعیت پرونده متفاوت است؛ اما معمولا ارائه مدارکی که وضعیت واقعی مالی فرد را نشان دهند اهمیت زیادی دارد:
- اطلاعات پرونده، حکم و اجرائیه
- صورت کامل اموال، حسابها، مطالبات و نقل و انتقالات مالی
- مدارک شغلی و درآمدی مانند فیش حقوقی یا قرارداد کار
- مدارک مربوط به بدهیها و هزینههای ضروری قابل اثبات
- استشهادیه و اطلاعات شهود در صورت استناد به شهادت برای اثبات اعسار
براساس ماده 8 قانون نحوه اجرای محکومیتهای مالی، در مواردی که مدعی اعسار بخواهد از شهادت استفاده کند، شهادتنامه کتبی حداقل دو شاهد مطلع از وضعیت معیشتی و مالی وی باید مطابق شرایط مقرر در قانون ارائه شود.
جدول قسط بندی مهریه چگونه است؟
| عامل مورد بررسی دادگاه | تاثیر احتمالی بر نحوه تقسیط |
|---|---|
| میزان درآمد ماهانه | درآمد بیشتر میتواند زمینه تعیین اقساط بیشتر را فراهم کند |
| اموال قابل توقیف | ممکن است ابتدا بخشی از مهریه از محل اموال وصول شود |
| هزینههای ضروری زندگی | در ارزیابی توان واقعی پرداخت موثر است |
| افراد تحت تکفل | ممکن است در محاسبه معیشت ضروری مورد توجه قرار گیرد |
| بدهیهای قطعی و قابل اثبات | میتواند بر توان پرداخت شخص اثر داشته باشد |
| تغییر درآمد یا شرایط اقتصادی | ممکن است زمینه درخواست تعدیل اقساط را ایجاد کند |
بنابراین جدولهایی که مثلا اعلام میکنند «برای مهریه 100 سکه، 5 سکه پیش قسط و هر سه ماه یک سکه» مبنای قانونی عمومی ندارند. حکم یک فرد نیز نمیتواند معیار پرونده فرد دیگری باشد.
پیش قسط مهریه چقدر است؟
هیچ عدد ثابتی در قانون به عنوان حداقل پیش قسط مهریه تعیین نشده است. قاضی باید وضعیت مالی فرد، داراییها، درآمد و هزینههای ضروری او را بررسی کند. ممکن است در یک پرونده چند سکه به عنوان پرداخت اولیه تعیین شود و در پروندهای دیگر نحوه پرداخت کاملا متفاوت باشد. به همین دلیل نمیتوان صرفا براساس مبلغ حقوق یا تعداد کل سکههای مهریه، میزان پیش قسط را از قبل به طور قطعی محاسبه کرد.
اگر میزان تعیین شده با توان واقعی فرد تناسب نداشته باشد، با توجه به مرحله رسیدگی ممکن است امکان اعتراض به رای یا درخواست تعدیل اقساط وجود داشته باشد.
اقساط مهریه تا چه مدت ادامه دارد؟
برای مدت پرداخت اقساط مهریه سقف زمانی ثابتی تعیین نشده است. پرداختها اصولا تا زمانی ادامه دارند که کل بدهی پرداخت شود، طرفین درباره باقی مانده توافق دیگری کنند یا بخشی از مهریه از طریق توقیف اموال وصول شود. به همین دلیل ممکن است پرداخت مهریه در یک پرونده چند سال طول بکشد، در حالی که در پرونده دیگر به دلیل شناسایی اموال یا تغییر توان مالی زوج، بخش بیشتری از بدهی در مدت کوتاهتری وصول شود.
آیا بعد از قسط بندی مهریه، زن میتواند اموال مرد را توقیف کند؟
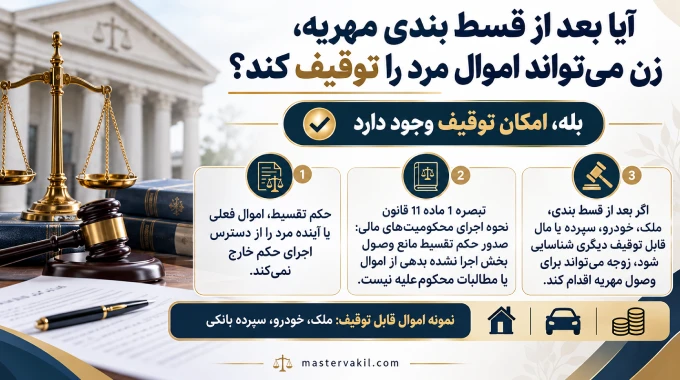
بله. حکم تقسیط باعث نمیشود اموال فعلی یا آینده مرد برای همیشه از دسترس اجرای حکم خارج شوند. تبصره 1 ماده 11 قانون نحوه اجرای محکومیتهای مالی تصریح میکند که صدور حکم تقسیط، مانع وصول بخش اجرا نشده بدهی از اموالی که از محکومعلیه به دست میآید یا مطالبات او نیست.
برای مثال، اگر پس از قسط بندی مشخص شود زوج یک ملک، خودرو، سپرده یا مال قابل توقیف دیگری دارد، زوجه میتواند با رعایت مقررات مربوط برای وصول مهریه از آن اقدام کند.
اگر اقساط مهریه پرداخت نشود چه اتفاقی میافتد؟
پس از صدور و قطعی شدن حکم تقسیط، زوج موظف است اقساط را در موعد مقرر پرداخت کند. اگر پرداخت انجام نشود، زوجه میتواند ادامه عملیات اجرایی و استفاده از ضمانت اجراهای قانونی را درخواست کند. البته این موضوع به معنای «زندان خودکار» با یک روز تاخیر نیست و شرایط قانونی پرونده باید بررسی شود. ماده 3 قانون نحوه اجرای محکومیتهای مالی برای اجرای محکومیت مالی و وضعیت اعسار مقررات مشخصی دارد.
اگر به دلیل بیکاری، کاهش شدید درآمد یا تغییر جدی در وضعیت مالی، پرداخت اقساط قبلی دیگر امکانپذیر نیست، بهتر است فرد برای تعدیل اقساط اقدام کند و منتظر انباشته شدن چند قسط معوق نماند.
آیا میتوان اقساط مهریه را کم یا زیاد کرد؟
بله. حکم تقسیط همیشه غیرقابل تغییر نیست. براساس تبصره 2 ماده 11 قانون نحوه اجرای محکومیتهای مالی، هر یک از محکومله یا محکومعلیه میتوانند درخواست تعدیل اقساط کنند. دادگاه با توجه به تغییر وضعیت معیشت و درآمد محکومعلیه یا نرخ تورم میتواند درباره میزان اقساط دوباره تصمیم بگیرد.
بنابراین اگر درآمد مرد به شکل قابل توجهی کاهش پیدا کند، امکان تقاضای کاهش اقساط وجود دارد. از طرف مقابل، اگر توان مالی وی افزایش یافته باشد، زوجه نیز میتواند با ارائه دلایل لازم درخواست تغییر در نحوه پرداخت را مطرح کند.
قسط بندی مهریه در زمان طلاق چگونه است؟
مطالبه مهریه الزاما به طلاق وابسته نیست و زن میتواند در زمان ادامه زندگی مشترک نیز مهریه خود را مطالبه کند.
با این حال، در طلاق از طرف مرد، طلاق توافقی یا پروندههایی که چند حق مالی مانند مهریه، نفقه و اجرت المثل همزمان مطرح هستند، نحوه تعیین تکلیف حقوق مالی اهمیت بیشتری پیدا میکند. در این شرایط مشورت با بهترین وکیل طلاق در تهران میتواند برای بررسی آثار تصمیمات مختلف قبل از ثبت طلاق مفید باشد.
در طلاق توافقی نیز زن و مرد میتوانند درباره تعداد سکههای قابل پرداخت، زمان پرداخت و نحوه قسط بندی باقی مانده مهریه توافق کنند. این توافق باید دقیق نوشته شود تا درباره تعداد اقساط، تاریخ سررسید و تعهدات طرفین ابهامی باقی نماند.
همچنین افرادی که ترجیح میدهند مسائل مربوط به مهریه و حقوق مالی خود را با وکیل زن مطرح کنند، میتوانند برای بررسی گزینههای موجود به صفحه بهترین وکیل خانم در تهران مراجعه نمایند.
جمع بندی
قسط بندی مهریه راهکاری قانونی برای شرایطی است که پرداخت یکجای مهریه با توان مالی زوج سازگار نیست. مسیر اصلی آن، طرح دادخواست اعسار، بررسی دارایی و درآمد فرد و در نهایت تعیین نحوه پرداخت توسط دادگاه است. برای مهریه نه جدول ثابت قانونی وجود دارد و نه میتوان برای همه افراد مقدار یکسانی به عنوان پیش قسط یا اقساط تعیین کرد. میزان درآمد، اموال قابل توقیف، هزینههای ضروری و وضعیت واقعی زندگی فرد از مهمترین عواملی هستند که دادگاه بررسی میکند.
همچنین تا 15 مهر 1405، تغییر مطرحشده درباره 14 سکه هنوز به قانون لازمالاجرا تبدیل نشده و طرح مربوط پس از ایرادات شورای نگهبان و هیئت عالی نظارت برای اصلاح به مجلس بازگشته است. به همین دلیل، هنگام اقدام برای مطالبه یا تقسیط مهریه باید آخرین وضعیت قوانین و شرایط اختصاصی پرونده بررسی شود.
سوالات متداول
آیا بدون طلاق هم میتوان مهریه را قسط بندی کرد؟
آیا زن باید با قسط بندی مهریه موافقت کند؟
کارمند بودن مرد باعث قسط بندی مهریه میشود؟
آیا بعد از پرداخت چند قسط، باقی مهریه بخشیده میشود؟
اگر قیمت سکه افزایش پیدا کند، میزان اقساط خودکار تغییر میکند؟