با صدور دستور قضایی و وجود بدهی مالی گرفته تا چک برگشتی، بدهی مالیاتی یا اجرای یک سند لازمالاجرا؛ همگی میتوانند منجر به مسدود شدن حساب بانکی شما شوند. در چنین موقعیتی، اولین سوالی که پیش میآید، این است که رفع مسدودی حساب بانکی چگونه است؟ چطور انجام میشود و چقدر زمان میبرد؟
پاسخ این سوال به علت انسداد حساب بستگی دارد. در برخی موارد، مراجعه به بانک و برطرف کردن یک مشکل بانکی کافی است؛ اما اگر مسدودی حساب بانکی ناشی از دستور دادگاه، اجرای احکام، اداره ثبت یا سازمان امور مالیاتی باشد، بانک معمولا نمیتواند راسا حساب را آزاد کند و ابتدا باید دستور رفع توقیف یا رفع انسداد از مرجع مربوط صادر شود.
در ادامه این مقاله از مستر وکیل دلایل مسدود شدن حساب، روش تشخیص علت آن، مراحل رفع انسداد و مدت زمان احتمالی رفع محدودیت را بررسی میکنیم.
منظور از مسدودی حساب بانکی چیست؟
مسدودی یا انسداد حساب به حالتی گفته میشود که صاحب حساب به طور موقت امکان استفاده کامل یا بخشی از موجودی حساب خود را از دست میدهد. این محدودیت ممکن است شامل برداشت وجه، انتقال پول یا استفاده از مبلغ مشخصی از موجودی حساب باشد.
نکته مهم این است که مسدود شدن حساب همیشه به معنای بسته شدن کامل آن نیست. در بعضی پروندهها فقط مبلغ مشخصی از حساب توقیف میشود و صاحب حساب همچنان میتواند از موجودی مازاد استفاده کند.
برای مثال، در برخی موارد مربوط به چک برگشتی، بر اساس ماده 5 مکرر قانون صدور چک، بانکها وجوه متعلق به صادرکننده چک را تا میزان کسری مبلغ چک مسدود میکنند. بنابراین لزوما تمام موجودی حساب شخص قابل برداشت نخواهد بود، اما میزان توقیف باید با مبنای قانونی آن مطابقت داشته باشد.
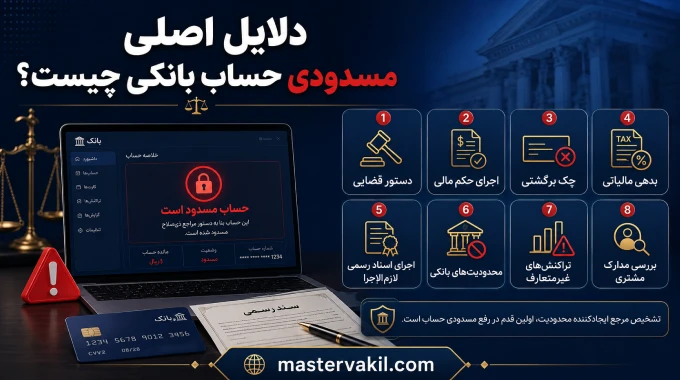
دلایل اصلی مسدودی حساب بانکی چیست؟
برای انسداد حساب، دلایل مختلفی وجود دارد؛ گاهی اوقات علت انسداد حساب کاملا بانکی است یا در نتیجه اقدام یک مرجع قانونی ایجاد شده است. شایعترین موارد شامل صدور دستور از سوی مرجع قضایی، اجرای حکم مالی، وجود چک برگشتی، بدهی مالیاتی، اجرای اسناد رسمی لازمالاجرا و برخی محدودیتهای مرتبط با مقررات بانکی است.
گاهی نیز تراکنشهای غیرمتعارف یا نیاز بانک به بررسی اطلاعات و مدارک مشتری باعث ایجاد محدودیت در برخی خدمات بانکی میشود. با این حال باید بین یک «محدودیت بانکی» و «توقیف حساب با دستور قانونی یا قضایی» تفاوت قائل شد؛ زیرا روش رفع هر یک متفاوت است.
به همین دلیل اولین مرحله برای رفع مسدودی حساب بانکی، تشخیص دقیق مرجعی است که محدودیت را ایجاد کرده است.
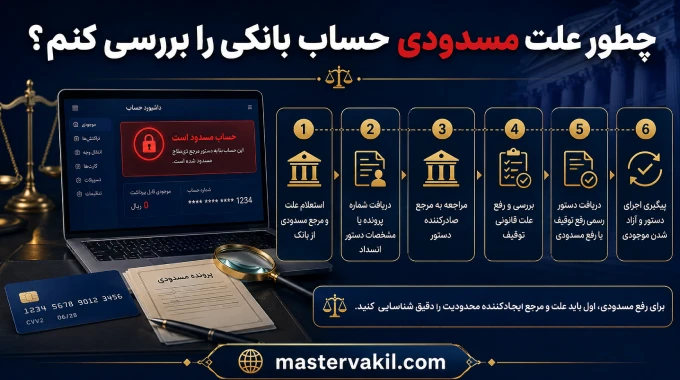
چطور علت مسدودی حساب بانکی را بررسی کنم؟
ممکن است هنگام انتقال وجه یا برداشت وجه، متوجه شوید که حساب بانکی شما مسدود شده است. در چنین شرایطی بهترین و اولین اقدامی که باید انجام دهید، پیگیری این موضوع از بانک مربوطه است. بانک میتواند مشخص کند که محدودیت ناشی از فرآیند داخلی بانک است یا بر اساس دستور مرجع دیگری اعمال شده است.
در صورت وجود دستور خارجی، ممکن است اطلاعاتی مانند شماره نامه، شماره پرونده، شعبه صادرکننده دستور یا مرجع درخواستکننده توقیف در سوابق بانک وجود داشته باشد. دانستن این اطلاعات اهمیت زیادی دارد؛ زیرا مراجعه صرف به شعبه بانک زمانی که دستور انسداد از سوی دادگاه، اجرای ثبت یا سازمان امور مالیاتی صادر شده باشد، معمولا به رفع مشکل منجر نمیشود.
به طور خلاصه مسیر مناسب این است:
- علت و مرجع مسدودی را از بانک استعلام کنید.
- شماره پرونده یا مشخصات دستور انسداد را دریافت کنید.
- به مرجع صادرکننده دستور مراجعه یا وضعیت پرونده را بررسی کنید.
- علت قانونی توقیف را برطرف کنید.
- دستور رسمی رفع توقیف یا رفع مسدودی را دریافت کنید.
- اجرای دستور در شبکه بانکی و آزاد شدن موجودی را پیگیری کنید.
اگر مسدودی حساب با دستور قضایی باشد چه باید کرد؟
یکی از مهمترین دلایل انسداد حساب، صدور دستور از سوی مرجع قضایی است. این وضعیت ممکن است در جریان یک پرونده حقوقی، کیفری، اجرای حکم یا تامین و توقیف اموال اتفاق بیفتد.
برای مثال، مطابق قانون نحوه اجرای محکومیتهای مالی، در صورتی که شخص بر اساس حکم دادگاه به پرداخت مالی محکوم شود، امکان شناسایی و توقیف اموال او برای پرداخت محکومبه وجود دارد. ماده 19 همین قانون نیز امکان استعلام حسابهای بانکی محکومعلیه از طریق بانک مرکزی را برای مرجع اجرا پیشبینی کرده است.
در این حالت بانک صرفا اجراکننده دستور است. بنابراین مراجعه به شعبه و درخواست شفاهی برای باز کردن حساب معمولا کافی نیست. ابتدا باید مشخص شود پرونده در کدام شعبه یا واحد اجرای احکام قرار دارد و توقیف به چه علت و تا چه مبلغی انجام شده است.
اگر بدهی پرداخت شود، رضایت شخص ذینفع اخذ گردد، حکم تغییر کند یا دلیل دیگری برای رفع توقیف وجود داشته باشد، باید مرجع قضایی دستور رفع توقیف را صادر کند. پس از ارسال دستور معتبر به بانک، امکان آزادسازی حساب فراهم میشود.
در پروندههایی که مبلغ قابل توجهی مسدود شده، چند پرونده همزمان وجود دارد یا شخص نسبت به اصل توقیف اعتراض دارد، بررسی پرونده توسط بهترین وکیل در تهران میتواند به تشخیص علت توقیف و انتخاب مسیر مناسب برای درخواست رفع آن کمک کند؛ بهویژه زمانی که مسدودی ناشی از اجرای حکم یا دستور یک شعبه قضایی باشد.
رفع مسدودی حساب به دلیل چک برگشتی چگونه است؟
یکی دیگر از موارد مهم مسدودی حساب بانکی، صدور چک بلامحل یا کسری موجودی هنگام ارائه چک است. بر اساس ماده 5 مکرر قانون صدور چک، پس از ثبت غیرقابل پرداخت بودن یا کسری مبلغ چک در سامانه یکپارچه بانک مرکزی، اطلاعات به بانکها و موسسات اعتباری اعلام میشود و مطابق قانون، وجوه موجود در حسابها و برخی داراییهای بانکی صادرکننده میتواند تا میزان کسری چک مسدود شود.
برای رفع سوءاثر چک نیز قانون روشهای مشخصی پیشبینی کرده است. از جمله میتوان به تامین کسری مبلغ چک در حساب و درخواست مسدودی وجه، تحویل لاشه چک به بانک، ارائه رضایتنامه رسمی دارنده، ارائه نامه رسمی مرجع قضایی یا ثبتی مبنی بر اتمام عملیات اجرایی یا ارائه حکم قضایی مبنی بر برائت ذمه صاحب حساب اشاره کرد.
در شرایط قانونی دیگری نیز ممکن است با گذشت مدت مقرر و نبود دعوای حقوقی یا کیفری درباره چک، امکان رفع سوءاثر فراهم شود. نکته مهم این است که رفع سوءاثر چک برگشتی و رفع توقیفی که ممکن است در یک پرونده قضایی یا ثبتی جداگانه درباره همان چک ایجاد شده باشد الزاما یک موضوع واحد نیستند. بنابراین در صورت وجود پرونده اجرایی باید وضعیت آن نیز جداگانه بررسی شود.
رفع انسداد حساب به دلیل بدهی مالیاتی
بدهی مالیاتی قطعی نیز میتواند در شرایط قانونی باعث توقیف مطالبات یا وجوه مودی شود. مطابق ماده 211 قانون مالیاتهای مستقیم، اگر مودی پس از ابلاغ برگ اجرایی، مالیات مورد مطالبه را در مهلت مربوط پرداخت نکند یا برای پرداخت آن با اداره امور مالیاتی ترتیب لازم را ندهد، امکان توقیف اموال و مطالبات او در حدود مقرر قانونی وجود دارد.
آییننامه اجرایی موضوع ماده 218 قانون مالیاتهای مستقیم نیز مقررات مربوط به توقیف اموال و مطالبات مودی نزد اشخاص ثالث را مشخص کرده است. بانک نیز در این وضعیت میتواند در جایگاه شخص ثالثی قرار گیرد که وجوه مودی نزد آن نگهداری میشود.
در سالهای اخیر زیرساختهای الکترونیکی برای ارسال درخواست مسدودی و رفع مسدودی حساب میان بانک مرکزی و سازمان امور مالیاتی نیز توسعه یافته است.
بنابراین اگر علت انسداد حساب بدهی مالیاتی باشد، ابتدا باید وضعیت بدهی و پرونده اجرایی از واحد مالیاتی مربوط بررسی شود. پرداخت بدهی، تعیین تکلیف قانونی آن یا صدور دستور رفع توقیف از سوی مرجع مالیاتی میتواند زمینه آزادسازی حساب را فراهم کند.
مسدودی حساب توسط اجرای ثبت
اداره اجرای ثبت نیز در پروندههای مربوط به اسناد رسمی لازمالاجرا میتواند نسبت به شناسایی و توقیف اموال بدهکار اقدام کند.
برای مثال، برخی مطالبات ناشی از اسناد لازمالاجرا ممکن است بدون نیاز به صدور حکم دادگاه از طریق اجرای ثبت پیگیری شوند. آییننامه اجرای مفاد اسناد رسمی لازمالاجرا امکان شناسایی و توقیف داراییهای متعهد را در چارچوب مقررات پیشبینی کرده است.
اگر حساب از طریق اجرای ثبت توقیف شده باشد، باید شماره پرونده اجرایی مشخص شود و موضوع از اداره اجرای ثبت مربوط پیگیری شود. پرداخت بدهی، جلب رضایت بستانکار، پایان عملیات اجرایی یا صدور دستور قانونی رفع توقیف از جمله عواملی است که میتواند به آزادسازی حساب منجر شود.
در چنین شرایطی نیز بانک به طور معمول بدون وصول دستور رفع توقیف از مرجع مربوط نمیتواند صرفا بر اساس درخواست صاحب حساب مبلغ توقیفشده را آزاد کند.
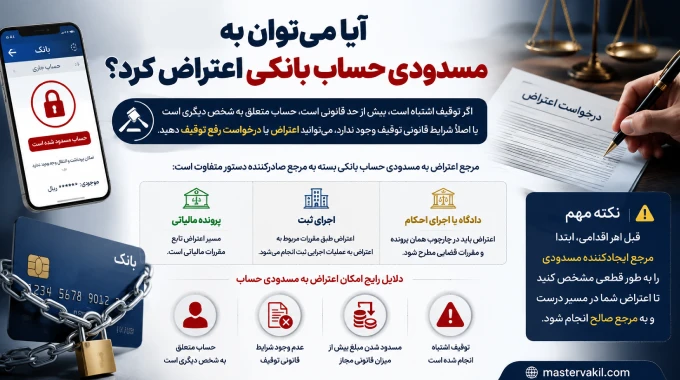
آیا میتوان به مسدودی حساب بانکی اعتراض کرد؟
بله. اگر صاحب حساب معتقد باشد توقیف اشتباه انجام شده، مبلغ بیشتری از میزان قانونی مسدود شده، حساب یا وجه توقیفشده متعلق به شخص دیگری است یا اساسا شرایط قانونی توقیف وجود ندارد، بسته به مرجع صادرکننده دستور ممکن است امکان اعتراض یا درخواست رفع توقیف وجود داشته باشد.
اما مرجع رسیدگی در همه پروندهها یکسان نیست. اگر دستور از دادگاه یا اجرای احکام صادر شده باشد، اعتراض باید در چارچوب همان پرونده و مقررات قضایی مطرح شود. اگر توقیف توسط اجرای ثبت صورت گرفته باشد، مقررات مربوط به اعتراض به عملیات اجرایی ثبت مطرح خواهد بود و در پرونده مالیاتی نیز مسیر اعتراض تابع مقررات مالیاتی است.
به همین دلیل، قبل از هر اقدامی باید مرجع ایجادکننده مسدودی به طور قطعی مشخص شود.
مدارک لازم برای رفع مسدودی حساب بانکی
برای آنکه بتوانید رفع مسدودی حساب بانکی را انجام دهید، باید یکسری مدرک آماده کنید. معمولا مدارک هویتی صاحب حساب، مشخصات حساب یا کارت بانکی، شماره پرونده، شماره نامه یا دستور توقیف و مدارکی که نشاندهنده رفع علت مسدودی هستند اهمیت دارند.
برای مثال، در پرونده قضایی ممکن است دستور رفع توقیف صادرشده از مرجع قضایی لازم باشد؛ در موضوع چک برگشتی اسناد مربوط به رفع سوءاثر اهمیت دارد و در پرونده مالیاتی نیز رسید پرداخت یا دستور واحد اجرایی مالیاتی میتواند مورد نیاز باشد. از همین رو بهتر است قبل از مراجعه حضوری، از مرجع مربوط درباره مدارک دقیق همان پرونده استعلام شود.
رفع مسدودی حساب بانکی چقدر زمان میبرد؟
برای همه انواع مسدودی حساب یک مدت قانونی و ثابت وجود ندارد. مدت زمان رفع مسدودی حساب بانکی به علت انسداد، مرجع صادرکننده دستور و سرعت ارسال و اجرای دستور رفع توقیف بستگی دارد.
| علت مسدودی | شرط اصلی رفع انسداد | وضعیت زمان |
|---|---|---|
| دستور قضایی | صدور و ارسال دستور رفع توقیف | زمان ثابت واحدی ندارد |
| اجرای حکم مالی | پرداخت، رضایت یا تصمیم مرجع اجرا | وابسته به پرونده |
| چک برگشتی | تحقق یکی از شرایط قانونی رفع سوءاثر | پس از ثبت شرایط قانونی، فرآیند سامانهای انجام میشود |
| بدهی مالیاتی | تعیین تکلیف بدهی و رفع توقیف توسط مرجع مالیاتی | وابسته به پرونده اجرایی |
| اجرای ثبت | پرداخت، رضایت یا صدور دستور رفع توقیف | وابسته به مرحله پرونده |
| محدودیت بانکی | رفع علت محدودیت و تایید بانک | بسته به نوع مشکل |
بنابراین وعدههایی مانند «رفع مسدودی قطعی در 24 ساعت» یا «باز شدن همه حسابها ظرف سه روز» را نمیتوان برای تمام پروندهها معتبر دانست. حتی زمانی که علت اصلی توقیف برطرف شده است، باید دستور رفع انسداد به مرجع بانکی برسد و در سامانه مربوط اجرا شود. اگر چند دستور توقیف مستقل روی یک حساب وجود داشته باشد، رفع یکی از آنها نیز لزوما به معنای آزاد شدن کامل حساب نیست.
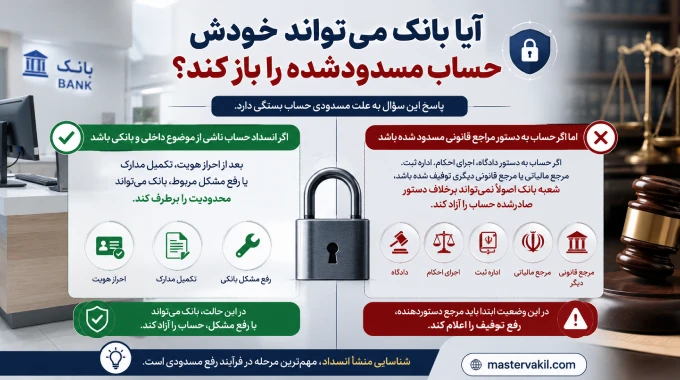
آیا بانک میتواند خودش حساب مسدودشده را باز کند؟
پاسخ این سوال به علت مسدودی حساب بستگی دارد. اگر انسداد حساب ناشی از یک موضوع داخلی و بانکی باشد، بعد از احراز هویت، تکمیل مدارک یا رفع مشکل مربوط، بانک میتواند محدودیت را برطرف کند.
اما اگر حساب به دستور دادگاه، اجرای احکام، اداره ثبت، مرجع مالیاتی یا مرجع قانونی دیگری توقیف شده باشد، شعبه بانک اصولا نمیتواند برخلاف دستور صادرشده حساب را آزاد کند. در این وضعیت ابتدا باید مرجع دستوردهنده، رفع توقیف را اعلام کند. همین تفاوت باعث میشود که شناسایی منشا انسداد مهمترین مرحله در فرآیند رفع مسدودی باشد.
چگونه رفع مسدودی حساب بانکی را سریعتر پیگیری کنیم؟
مهمترین راه برای جلوگیری از اتلاف وقت این است که پیگیری از مرجع درست شروع شود. مراجعه مکرر به بانک در حالی که حساب با دستور دادگاه یا اجرای ثبت مسدود شده، معمولا نتیجهای ندارد.
ابتدا از بانک مشخصات دستور را دریافت کنید، سپس پرونده اصلی را پیدا کرده و علت توقیف را بررسی کنید. اگر بدهی وجود دارد، وضعیت پرداخت یا توافق با طلبکار را تعیین تکلیف کنید و اگر توقیف اشتباه است، از مسیر قانونی نسبت به آن اعتراض کنید.
پس از صدور دستور رفع توقیف نیز اجرای آن را تا آزاد شدن واقعی موجودی حساب پیگیری کنید؛ زیرا «صدور دستور» و «اعمال رفع مسدودی در شبکه بانکی» دو مرحله مرتبط اما مجزا هستند.
جمعبندی
رفع مسدودی حساب بانکی بیش از هر چیز به علت ایجاد محدودیت بستگی دارد. اگر انسداد ناشی از دستور قضایی باشد، باید موضوع از شعبه یا واحد اجرای مربوط پیگیری شود. در چک برگشتی، شرایط ماده 5 مکرر قانون صدور چک و مقررات رفع سوءاثر اهمیت دارد. در بدهی مالیاتی نیز تعیین تکلیف پرونده اجرایی مالیاتی ضروری است و در توقیفهای ثبتی، اداره اجرای ثبت مرجع اصلی پیگیری خواهد بود.
بنابراین قبل از هر اقدامی باید مشخص شود چه نهادی دستور مسدودی حساب بانکی را صادر کرده، توقیف بابت چه مبلغ یا پروندهای است و برای رفع آن چه اقدامی لازم است.
بانک در بسیاری از موارد تنها مجری دستور است و بدون دریافت دستور رسمی رفع توقیف امکان آزاد کردن حساب را ندارد. به همین دلیل، شناسایی دقیق علت انسداد و مراجعه به مرجع صحیح میتواند زمان و هزینه پیگیری را به میزان قابل توجهی کاهش دهد.
سوالات متداول درباره رفع مسدودی حساب بانکی
برای رفع مسدودی حساب بانکی اول باید به بانک مراجعه کنیم؟
آیا مسدودی حساب به دلیل چک برگشتی شامل تمام موجودی میشود؟
بعد از پرداخت بدهی حساب فورا باز میشود؟
آیا بانک بدون دستور دادگاه میتواند حساب توقیفشده قضایی را باز کند؟
اگر چند پرونده باعث مسدودی حساب شده باشند چه اتفاقی میافتد؟